

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน1 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
สรุปผลการดำเนินงานในปี 2568
เศรษฐกิจไทยในภาพรวมมีแนวโน้มชะลอตัวลงอย่างชัดเจน ตามระดับการบริโภคและรายได้ที่ลดลง หนี้ครัวเรือนที่อยู่ในระดับสูงยังคงเป็นแรงกดดันการบริโภคภาคเอกชน การเติบโตของอุตสาหกรรมยานยนต์ยังทรงตัว จากการแข่งขันที่รุนแรงและอุปสงค์ที่อ่อนแอทั้งตลาดในประเทศและนอกประเทศ
ในปี 2568 บริษัทฯ มีปริมาณการผลิตแบตเตอรี่รถจักรยานยนต์ที่เพิ่มขึ้นอย่างมีนัยสำคัญ จากโครงการปรับปรุงกำลังการผลิตที่ดำเนินการแล้วเสร็จในช่วงปลายปีก่อนหน้า นอกจากนั้นในด้านการขาย มีการปรับสายผลิตภัณฑ์แบตเตอรี่รถยนต์เพื่อตอบสนองความต้องการของตลาด และยังคงดำเนินการต่อเนื่องด้านการปรับปรุงประสิทธิภาพในการผลิต รวมถึงการลดการใช้พลังงานและทรัพยากร ควบคู่ไปกับการบริหารจัดการด้านความปลอดภัย อาชีวอนามัยและสิ่งแวดล้อม โดยบริษัทฯ มีกำไรสุทธิเท่ากับ 242.77 ล้านบาท เพิ่มขึ้นจากปี 2567 จำนวน 70.35 ล้านบาท หรือคิดเป็นร้อยละ 40.8
ตารางสรุปข้อมูลผลการดำเนินงาน :
หน่วย: ล้านบาท | 2568 | 2567 | YoY |
รายได้จากการขาย | 2,863.78 | 2,884.31 | (0.7%) |
ต้นทุนขาย | 2,084.73 | 2,196.98 | (5.1%) |
กำไรขั้นต้น | 779.05 | 687.33 | 13.3% |
รายได้อื่น | 14.31 | 5.80 | 146.8% |
ค่าใช้จ่ายในการขายและบริหาร | 517.92 | 491.52 | 5.4% |
ต้นทุนทางการเงิน | 0.50 | 0.55 | (10.2%) |
ค่าใช้จ่ายภาษีเงินได้ | 32.17 | 28.64 | 12.4% |
กำไรสุทธิ | 242.77 | 172.42 | 40.8% |
กำไรต่อหุ้น (บาทต่อหุ้น) | 2.26 | 1.60 | 40.8% |
ผลการดำเนินงานและฐานะการเงิน
การวิเคราะห์อื่น ๆ
| หัวข้อ | รายละเอียด |
|---|---|
| 1. ด้านผลการดำเนินงาน | ผลการดำเนินงานสำหรับปี 1.1) ด้านรายได้จากการขาย บริษัทฯ มีรายได้จากการขายลดลงจากปี 2567 คิดเป็นร้อยละ 0.7 หรือ 20.52 ล้านบาท โดยความแตกต่างของรายได้นี้มีสาเหตุหลักจากการลดลงของรายได้จากการขายแบตเตอรี่รถยนต์ไปที่ผู้ผลิตในประเทศและต่างประเทศ อันเป็นผลจากการปรับเปลี่ยนเชิงกลยุทธ์ และการลดลงของรายได้จากการส่งออก ซึ่งได้รับผลกระทบจากทั้งสถานการณ์ในประเทศพม่าที่ดำเนินมาอย่างต่อเนื่อง และสถานการณ์ความขัดแย้งตามแนวชายแดนไทย-กัมพูชา ที่เกิดขึ้นในช่วงครึ่งหลังของปี 2568 นอกจากนั้นผลกระทบจากภาวะเศรษฐกิจทำให้รายได้จากการขายไปยังธุรกิจค้าปลีกในประเทศลดลงจากปีก่อนประมาณร้อยละ 3 อย่างไรก็ตาม รายได้จากการขายแบตเตอรี่รถยนต์ในตลาดทดแทนในประเทศ ปรับเพิ่มขึ้นจากปี 2567 ร้อยละ 18 ซึ่งเป็นผลจากการปรับสายผลิตภัณฑ์เพื่อให้สอดคล้องกับความต้องการของตลาดมากยิ่งขึ้นและเพิ่มความสามารถในการแข่งขัน นอกจากนั้น รายได้จากการขายแบตเตอรี่รถจักรยานยนต์ให้ผู้ผลิตทั้งในประเทศและต่างประเทศปรับเพิ่มขึ้นจากปีก่อนเล็กน้อยโดยความต้องการของตลาดอยู่ในระดับทรงตัว 1.2) ด้านต้นทุนขาย บริษัทฯ มีต้นทุนขาย 2,084.73 ล้านบาท คิดเป็นสัดส่วนร้อยละ 72.80 ของรายได้จากการขาย ลดลงจากปี 2567 ซึ่งสัดส่วนดังกล่าวอยู่ที่ร้อยละ 76.17 สาเหตุหลักเนื่องจากการลดลงของราคาวัตถุดิบหลักคือตะกั่วและการแข็งค่าขึ้นของเงินบาทเทียบกับดอลลาร์สหรัฐ 1.3) ด้านค่าใช้จ่ายในการขายและบริหาร บริษัทฯ มีค่าใช้จ่ายรวม 517.92 ล้านบาท คิดเป็นสัดส่วนร้อยละ 18 ของรายได้จากการขาย เมื่อเปรียบเทียบกับปี 2567 ค่าใช้จ่ายในการขายและบริหาร เพิ่มขึ้น 26.40 ล้านบาท และมีสัดส่วนเทียบกับรายได้จากการขายเพิ่มขึ้นประมาณร้อยละ 1 โดยค่าใช้จ่ายในการขายเพิ่มขึ้น 10.51 ล้านบาท จากการเพิ่มขึ้นของค่าภาษีสรรพสามิต 4.97 ล้านบาท ตามการเพิ่มขึ้นของยอดขายในประเทศ นอกจากนั้นเป็นการเพิ่มขึ้นของค่าใช้จ่ายในการขนส่งสินค้าและส่งออก ค่าสื่อออนไลน์ และค่าใช้จ่ายเกี่ยวกับบุคลากรด้านการขาย ส่วนค่าใช้จ่ายในการบริหารเพิ่มขึ้น 15.89 ล้านบาท โดยสาเหตุหลักมาจากค่าใช้จ่ายเกี่ยวกับบุคลากร และค่าใช้จ่ายในการวางระบบวางแผนทรัพยากรองค์กร (ERP) |
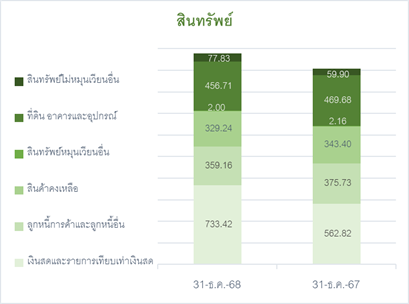
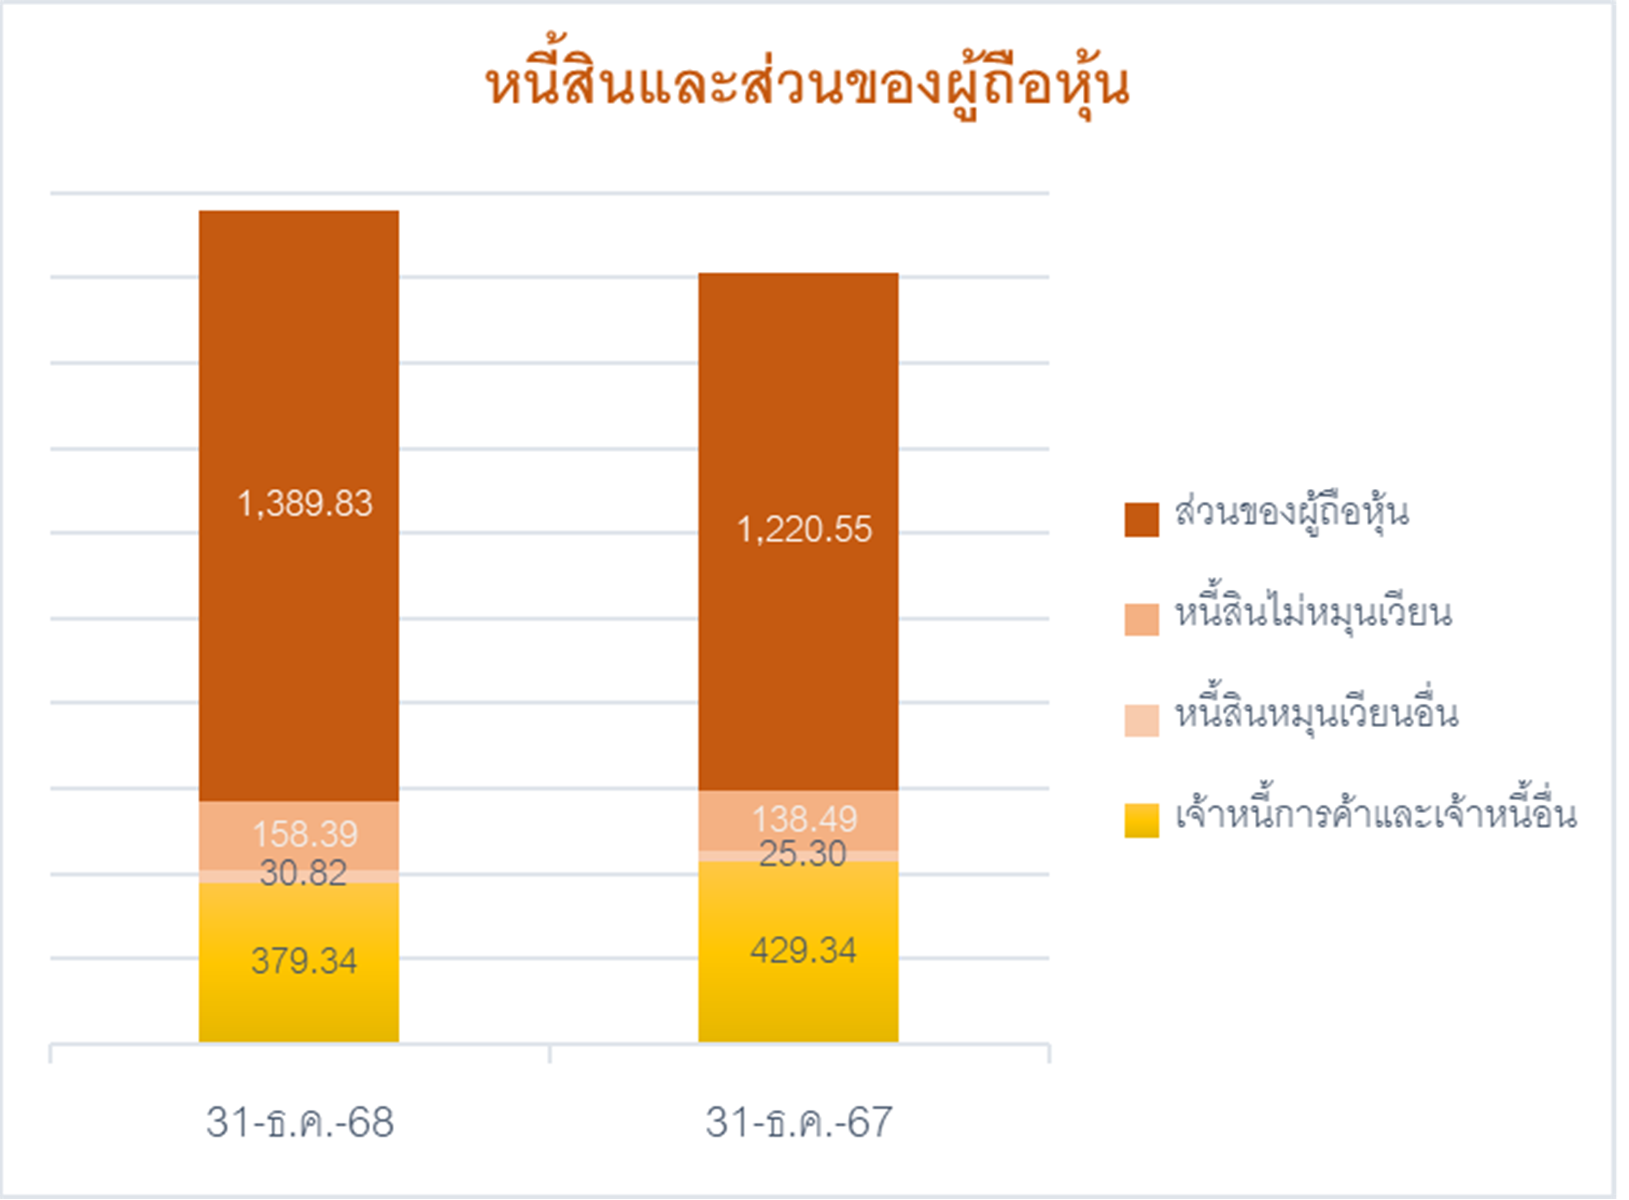
| 2. ด้านฐานะการเงิน | 2.1) สินทรัพย์รวมของบริษัท ณ วันที่ 31 ธันวาคม 2568 มีจำนวน 1,958.38 ล้านบาท ประกอบด้วย สินทรัพย์หมุนเวียน 1,423.83 ล้านบาท และสินทรัพย์ไม่หมุนเวียน 534.55 ล้านบาท โดยสินทรัพย์หมุนเวียนเพิ่มขึ้นจำนวน 139.73 ล้านบาท เมื่อเทียบกับยอดสินทรัพย์หมุนเวียน ณ วันที่ 31 ธันวาคม 2567 โดยเงินสดและรายการเทียบเท่าเงินสด เพิ่มขึ้นจำนวน 170.60 ล้านบาท สาเหตุหลักนอกเหนือจากการเพิ่มขึ้นของผลกำไร คือการลดลงของเจ้าหนี้การค้า ลูกหนี้การค้า และสินค้าคงเหลือ จากการบริหารจัดการด้านการจัดเก็บสินค้าคงคลังและวัสดุในการผลิต และการติดตามหนี้ของบริษัท ส่วนสินทรัพย์ไม่หมุนเวียนเพิ่มขึ้นจำนวน 4.97 ล้านบาท จากซอฟต์แวร์ระบบวางแผนทรัพยากรองค์กร (ERP) ที่อยู่ระหว่างการติดตั้ง 2.2) หนี้สินรวมของบริษัท ณ วันที่ 31 ธันวาคม 2568 มีมูลค่า 568.55 ล้านบาท ลดลงจากหนี้สินรวมของบริษัท ณ วันที่ 31 ธันวาคม 2567 จำนวน 24.57 ล้านบาท เนื่องจากการลดลงของเจ้าหนี้การค้าและเจ้าหนี้หมุนเวียนอื่น 50.00 ล้านบาท ในขณะที่หนี้สินหมุนเวียนอื่นอยู่ในระดับใกล้เคียงกัน และหนี้สินไม่หมุนเวียนเพิ่มขึ้นจำนวน 19.90 ล้านบาท สาเหตุหลักจากการสำรองผลประโยชน์ระยะยาวของพนักงาน 2.3) ส่วนของผู้ถือหุ้นของบริษัทสุทธิ ณ วันที่ 31 ธันวาคม 2568 มีจำนวน 1,389.83 ล้านบาท เพิ่มขึ้นจำนวน 169.28 ล้านบาท หรือร้อยละ 14 เมื่อเทียบกับ ณ สิ้นปี 2567 เนื่องจาก (+) ผลกำไรของปี 2568 จำนวน 242.77 ล้านบาท (-) กำไรขาดทุนเบ็ดเสร็จอื่น เช่น การประมาณการตามหลักคณิตศาสตร์ประกันภัย 7.98 ล้านบาท (-) การจ่ายเงินปันผลแก่ผู้ถือหุ้น สำหรับผลการดำเนินงานปี 2567 จำนวน 65.51 ล้านบาท แผนภาพสรุปข้อมูลฐานะทางการเงิน :
|
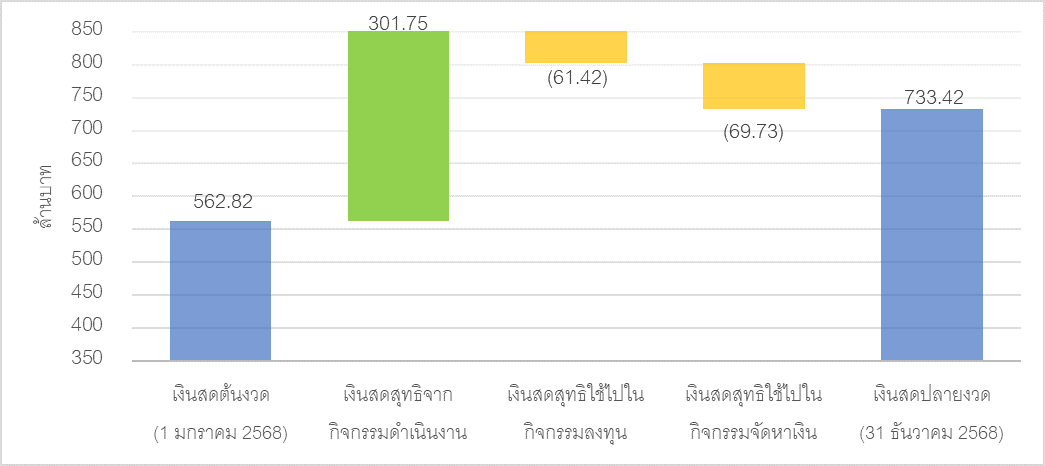
| 3. ด้านกระแสเงินสด | ณ วันที่ 31 ธันวาคม 2568 บริษัทมีเงินสดและรายการเทียบเท่าเงินสด 733.42 ล้านบาท โดยรายละเอียดในแต่ละกิจกรรมเป็นดังนี้ 3.1) เงินสดสุทธิจากกิจกรรมดำเนินงาน จำนวน 361.53 ล้านบาท ซึ่งรายการหลักที่ทำให้เกิดการเปลี่ยนแปลงเป็นดังนี้ (+) กำไรจากการดำเนินงาน 361.53 ล้านบาท (+) ลูกหนี้การค้าและลูกหนี้หมุนเวียนอื่นลดลง 18.07 ล้านบาท (+) สินค้าคงเหลือลดลง 12.93 ล้านบาท (+) สินทรัพย์หมุนเวียนอื่นลดลง 0.15 ล้านบาท (-) ลูกหนี้การค้าและลูกหนี้ไม่หมุนเวียนอื่นเพิ่มขึ้น 5.55 ล้านบาท (-) เจ้าหนี้การค้าและเจ้าหนี้หมุนเวียนอื่นลดลง 51.36 ล้านบาท (-) จ่ายผลประโยชน์ระยะยาวของพนักงาน 4.64 ล้านบาท (+) เงินสดรับจากดอกเบี้ย 2.42 ล้านบาท (-) จ่ายดอกเบี้ย 0.50 ล้านบาท (-) จ่ายภาษีเงินได้ 31.33 ล้านบาท 3.2) เงินสดสุทธิใช้ไปในกิจกรรมการลงทุน จำนวน 61.42 ล้านบาท โดยเป็นการจ่ายเงินเพื่อซื้อเครื่องจักร อุปกรณ์ และสินทรัพย์ไม่มีตัวตน 61.67 ล้านบาท และมีเงินสดรับจากการจำหน่ายเครื่องจักรและอุปกรณ์ 0.26 ล้านบาท 3.3) เงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงิน จำนวน 69.73 ล้านบาท โดยเป็นการชำระคืนหนี้สินตามสัญญาเช่า 4.21 ล้านบาท และการจ่ายเงินปันผล 65.51 ล้านบาท แผนภาพสรุปข้อมูลกระแสเงินสด :
|
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
แนวโน้มเศรษฐกิจไทย
เศรษฐกิจไทยในปี 2569 คาดว่าจะขยายตัวร้อยละ 1.5 - 1.6 ต่ำกว่าในปี 2568 จากปัจจัยหลายประการ เช่น การบริโภคภาคเอกชนที่หดตัวจากรายได้แรงงานที่ฟื้นตัวช้าและยังเปราะบาง หนี้ครัวเรือนที่อยู่ในระดับสูง และภาวะสินเชื่อหดตัวตามภาวะเศรษฐกิจและความระมัดระวังในการปล่อยสินเชื่อของสถาบันการเงิน รวมถึงความไม่แน่นอนทางการเมืองที่อาจส่งผลให้การเบิกจ่ายงบประมาณและการดำเนินนโยบายกระตุ้นเศรษฐกิจล่าช้า และต้นทุนพลังงานที่มีแนวโน้มสูงขึ้น หากสถานการณ์ความไม่สงบในตะวันออกกลางยืดเยื้อและขยายวงกว้าง
อุตสาหกรรมยานยนต์ไทย
สำหรับอุตสาหกรรมยานยนต์ในปี 2569 คาดว่าจะมีการขยายตัวเพิ่มขึ้นเล็กน้อยจากปีก่อนหน้า โดยอาศัยแรงขับเคลื่อนจากยอดขายรถยนต์ไฟฟ้าที่คาดว่าจะเพิ่มขึ้นจากการเปิดตัวรถรุ่นใหม่ ๆ เพื่อกระตุ้นยอดขาย ความพร้อมด้านโครงสร้างพื้นฐาน และสงครามราคาที่ลดลง ในขณะเดียวกันความนิยมในรถยนต์ไฟฟ้าที่เพิ่มขึ้นอาจส่งผลให้ปริมาณการผลิตรถยนต์สันดาปมีแนวโน้มลดลงอย่างต่อเนื่อง สถานการณ์ดังกล่าวอาจกระทบต่อผลการดำเนินงานของบริษัทในส่วนการขายแบตเตอรี่ให้ผู้ผลิตรถยนต์ในประเทศ แต่คาดว่าจะไม่ส่งผลกระทบรุนแรงเนื่องจากรายได้ในส่วนนี้มีสัดส่วนประมาณร้อยละ 1 ของรายได้จากการขายรวม อย่างไรก็ตามอุตสาหกรรมยานยนต์ยังคงเผชิญความท้าทายอื่นๆ จากหลายปัจจัย ทั้งกำลังซื้อภาคเอกชนที่ลดลง การตีตลาดของรถนำเข้า สังคมผู้สูงวัย อุปสงค์ที่ลดลงของประเทศคู่ค้า แต่ก็มีบางปัจจัยที่อาจเป็นผลดีต่อยอดขายแบตเตอรี่ในตลาดทดแทน ได้แก่ กระแสความนิยมบริการเรียกรถ และอายุการใช้งานของรถยนต์เฉลี่ยที่ยาวนานขึ้นทั่วโลก
สถานการณ์ของตลาดแบตเตอรี่ ลูกค้าหลัก และแผนการดำเนินงานของบริษัท
การควบรวมกิจการของผู้ผลิตแบตเตอรี่และการแข่งขันจากผู้ผลิตจากประเทศจีนคาดว่าจะส่งผลให้ภาวะการแข่งขันในตลาดยังคงอยู่ในระดับสูง ซึ่งบริษัทฯ ได้กำหนดกลยุทธ์เพื่อรักษาความสามารถในการแข่งขันด้านราคา การปรับปรุงด้านต้นทุนการผลิต และการพัฒนาผลิตภัณฑ์ โดยมีการทบทวนแผนดำเนินงานเป็นระยะเพื่อให้สอดคล้องกับสถานการณ์ที่เปลี่ยนแปลงไป
มีความเป็นไปได้ที่ลูกค้าหลักของบริษัทที่เป็นผู้ผลิตยานพาหนะจะพิจารณาย้ายฐานการผลิตของสินค้าบางรุ่นจากประเทศไทยไปยังประเทศอื่นในภูมิภาคเอเชียตะวันออกเฉียงใต้เพื่อรักษาความสามารถในการแข่งขัน โดยคาดหวังผลประโยชน์ทางด้านต้นทุน ความต้องการสินค้า หรือมาตรการสนับสนุนของภาครัฐ หรืออาจพิจารณาเปลี่ยนไปจัดหาแบตเตอรี่จากผู้ผลิตอื่นในภูมิภาค ซึ่งอาจส่งผลกระทบต่อยอดขายในตลาดรถใหม่ แต่คาดว่าระดับผลกระทบจะไม่รุนแรงเนื่องจากทางผู้ประกอบการยังคงต้องรักษาส่วนแบ่งตลาดและการผลิตในประเทศไทยไว้ และบริษัทฯ มีการดำเนินกลยุทธ์ในการรักษาความสัมพันธ์และส่วนแบ่งตลาดของลูกค้าเดิม และขยายฐานลูกค้าจากกลุ่มลูกค้าหลักเดิมอย่างต่อเนื่อง
ราคาวัตถุดิบ
ราคาตะกั่ว ซึ่งเป็นวัตถุดิบหลักในการผลิตของบริษัท ในปี 2569 โดยทั่วไปคาดว่าจะยังคงทรงตัวหรือเคลื่อนไหวอยู่ในกรอบแคบ โดยการพยากรณ์ส่วนใหญ่ระบุว่าราคาเฉลี่ยจะอยู่ที่ประมาณ 2,000 ดอลลาร์สหรัฐต่อตัน ทั้งนี้ คาดว่าสภาวะตลาดจะอยู่ในจุดที่สมดุล เนื่องจากมีการขยายตัวด้านอุปทานเพียงเล็กน้อย มีการพยากรณ์จากบางแหล่งชี้ว่าราคาตะกั่วอาจขยับตัวขึ้นเล็กน้อยไปอยู่ที่ประมาณ 2,112 ดอลลาร์สหรัฐต่อตัน สำหรับแนวโน้มในระยะยาว มีบทวิเคราะห์บางส่วนชี้ให้เห็นว่า การเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า ประกอบกับปริมาณสต็อกสินค้าในคลังของ LME ที่อยู่ในระดับสูง อาจเป็นปัจจัยที่จำกัดไม่ให้ราคาพุ่งสูงขึ้นอย่างมีนัยสำคัญ
อัตราแลกเปลี่ยน
มีการคาดการณ์ว่า เงินบาทมีแนวโน้มอ่อนค่าลงในช่วงครึ่งหลังของปี 2569 จากแนวโน้มเศรษฐกิจสหรัฐฯ ที่ขยายตัวดี เศรษฐกิจไทยที่ยังมีแนวโน้มอ่อนแอ และการเมืองไทยที่มีความไม่แน่นอนสูง ซึ่งการอ่อนค่าของเงินบาทจะส่งผลให้ภาคส่งออกมีการแข่งขันด้านราคาได้ดีขึ้น และยอดขายรถเพื่อการพาณิชย์อาจดีขึ้น อย่างไรก็ตามอัตราแลกเปลี่ยนอาจมีความผันผวนสูงในช่วงที่สถานการณ์ความไม่สงบในตะวันออกกลางยังไม่คลี่คลาย